Domain hausinventar.de kaufen?
Wir ziehen mit dem Projekt
hausinventar.de um.
Sind Sie am Kauf der Domain
hausinventar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausinventar.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Suma Bar L66 Geschirr-ReinigungsmittelMit dem Suma Bar L66 wird die Reinigung von Gläsern zum Kinderspiel. Einfach auftragen, abspülen und ein glänzendes Ergebnis erzielen. Perfekt für die Gastronomie und zu Hause.Effektive Reinigungslösung für Gläser, in praktischer 2-Liter-Flasche.71,99 €*Versand: 12,99 €Sichere Weiterleitung zum Anbieter
-
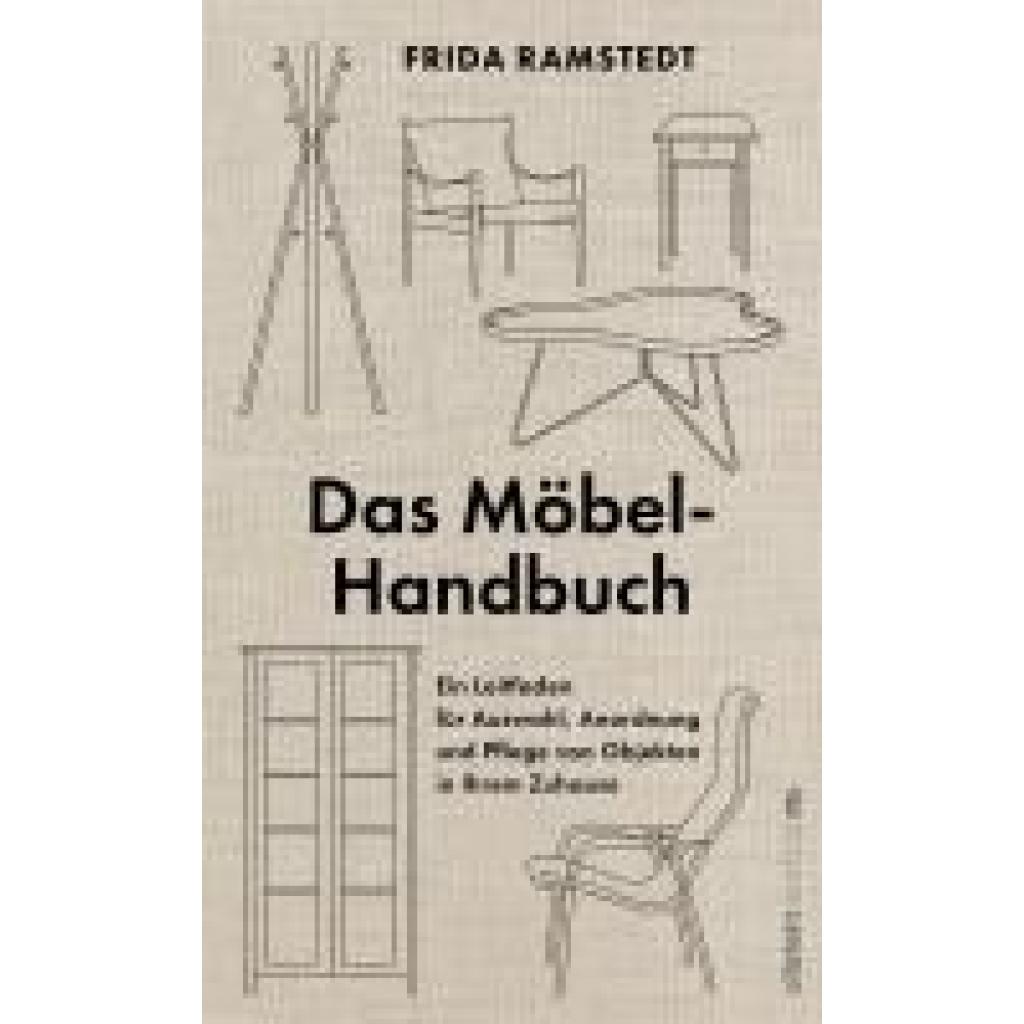
Ramstedt, Frida: Das Möbel-HandbuchDas Möbel-Handbuch , Ein Leitfaden für Auswahl, Anordnung und Pflege von Objekten in Ihrem Zuhause | Das Handbuch der international erfolgreichen Innendesignerin, das verrät, wie jeder seine Möbel für jeden Haushalt findet. , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20240829, Produktform: Kartoniert, Autoren: Ramstedt, Frida, Übersetzung: Lerz, Anja, Seitenzahl/Blattzahl: 368, Abbildungen: Illustrationen, Themenüberschrift: CRAFTS & HOBBIES / Decorating, Keyword: Ausstattung; Bett; Design; Einrichtung; Gegenstände; Gemütlichkeit; Haus; Hausrat; Inventar; Mobiliar; Möbel; Sessel; Sofa; Stil; Stühle; Tische; Wohnen; Wohnung; Zimmer, Fachschema: Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Handarbeit, Dekoration und Kunsthandwerk~Architektur: Innenarchitektur, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 179, Höhe: 33, Gewicht: 988, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Wann spricht man von Selbstbehalt?
Wann spricht man von Selbstbehalt? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suma Bar L66 Geschirr-ReinigungsmittelMit dem Suma Bar L66 wird die Reinigung von Gläsern zum Kinderspiel. Einfach auftragen, abspülen und ein glänzendes Ergebnis erzielen. Perfekt für die Gastronomie und zu Hause.Effektive Reinigungslösung für Gläser, in praktischer 2-Liter-Flasche.71,99 €*Versand: 12,99 €Sichere Weiterleitung zum Anbieter
-
Ramstedt, Frida: Das Möbel-HandbuchDas Möbel-Handbuch , Ein Leitfaden für Auswahl, Anordnung und Pflege von Objekten in Ihrem Zuhause | Das Handbuch der international erfolgreichen Innendesignerin, das verrät, wie jeder seine Möbel für jeden Haushalt findet. , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20240829, Produktform: Kartoniert, Autoren: Ramstedt, Frida, Übersetzung: Lerz, Anja, Seitenzahl/Blattzahl: 368, Abbildungen: Illustrationen, Themenüberschrift: CRAFTS & HOBBIES / Decorating, Keyword: Ausstattung; Bett; Design; Einrichtung; Gegenstände; Gemütlichkeit; Haus; Hausrat; Inventar; Mobiliar; Möbel; Sessel; Sofa; Stil; Stühle; Tische; Wohnen; Wohnung; Zimmer, Fachschema: Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Handarbeit, Dekoration und Kunsthandwerk~Architektur: Innenarchitektur, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 179, Höhe: 33, Gewicht: 988, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edelstahlbehälter (1 Liter) zur Aufbewahrung oder DekorationEdelstahl ist ein porenfreies Material. Er verhindert die Vermehrung von Bakterien und Pilzen und stellt sicher, dass die gelagerte Flüssigkeit ihre Reinheit und Qualität bewahrt. Geschmackserhaltung: Edelstahl ist chemisch inert. Er gibt keine Rückstände ab und beeinträchtigt weder Geschmack, Aroma noch Farbe der Getränke (Wein, Olivenöl oder Liköre). Hohe Haltbarkeit: Er ist äußerst beständig gegen Korrosion, Stöße und altersbedingten Verschleiß, was eine sehr lange Lebensdauer des Produkts garantiert. Wärmebeständigkeit.79,73 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
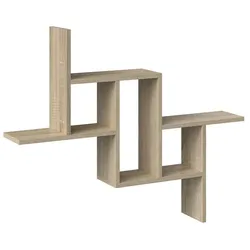
ibonto Wandregal Hängeregal für stilvolle Aufbewahrung und DekorationEntdecken Sie das elegante 'Fiesta' Hängeregal in Sonoma-Eiche: Ihr neues, multifunktionales Aufbewahrungswunder! Ideal für Wohnzimmer, Jugendzimmer oder Büro, verwandelt dieses Wandregal jeden Raum in eine stilvolle und praktische Umgebung. Das Regal ist nicht nur ein Blickfang, sondern auch ein praktischer Helfer, um Ihre wichtigsten Bücher, Dokumente oder Deko-Elemente zu präsentieren. Mit einer robusten Konstruktion aus laminierten Spanplatten und ABS-Kunststoffkanten vereint das 'Fiesta' Wandregal Langlebigkeit mit modernem Design. Einfach zu montieren, bietet es flexible Montagemöglichkeiten, um sich perfekt in Ihre vorhandene Einrichtung einzufügen. Ob über einer Kommode oder einem TV-Schrank, dieses Regal ergänzt Ihre Möbel und schafft ein harmonisches Gesamtbild. Mit den Maßen von 90 cm Breite, 73,5 cm Höhe und 15 cm Tiefe passt es sich jeder Raumgröße an. Pflegeleicht: Reinigen Sie die Oberfläche einfach mit einem weichen Tuch. Vermeiden Sie starke Chemikalien. Im Paket enthalten sind eine Montageanleitung und alles notwendige Montagezubehör. Werten Sie Ihr Zuhause mit diesem stilvollen und funktionalen Hängeregal auf!" MATERIAL: Körper - laminierte Spanplatte. Kanten – mit ABS-Kunststoff veredelt MASSE: Tiefe: 15 cm Breite: 90 cm Höhe: 73,5 cm Verwendung: Reinigen Sie die Möbeloberfläche mit einem weichen Tuch. Vermeiden Sie die Verwendung starker Chemikalien. Im Paket: Montageanleitung mit allem notwendigen Montagezubehör.89,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
-
Wann spricht man von Selbstbehalt?
Wann spricht man von Selbstbehalt? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.